वित्तीय पारदर्शिता र सुशासनका लागि लेखापरीक्षण
नेपालजस्तो विकासोन्मुख देशमा वित्तीय परिपालना र लेखापरीक्षणको भूमिका अत्यन्त महत्त्वपूर्ण हुन्छ। कुनै पनि मुलुकको विकासको दर, सुशासनको गुणस्तर, र जनतामा राज्यप्रतिको विश्वास यसको वित्तीय पारदर्शिता र उत्तरदायित्व प्रणालीमा निर्भर हुन्छ।
लेखापरीक्षण भन्नाले सरकारी वा सार्वजनिक निकायको आर्थिक लेनदेन, राजस्व, खर्च, र सम्पूर्ण वित्तीय व्यवस्थापनलाई स्वतन्त्र, निष्पक्ष र प्रमाणमा आधारित तरिकाले परीक्षण गर्ने प्रक्रिया हो।
यसको उद्देश्य केवल त्रुटि देखाउने मात्र होइन, नीतिगत सुधार र दिगो विकासको दिशा देखाउनु पनि हो। नेपालमा लेखापरीक्षणको प्रमुख जिम्मेवारी महालेखा परीक्षकको कार्यालयले लिएको छ, जसले राज्यका सम्पूर्ण निकाय, आयोजना, संस्थान र सरकारी कम्पनीहरूको वार्षिक परीक्षण गर्दछ। महालेखा परीक्षकले हरेक वर्ष सुझावसहित प्रतिवेदन सार्वजनिक गरे पनि सरकारी निकायहरू भने मौन रहने गरेका छन्।
वित्तीय परिपालना भन्नाले सार्वजनिक कोषको व्यवस्थापन, प्रयोग र नियन्त्रणलाई सूचित र जिम्मेवार बनाउने प्रक्रियालाई बुझिन्छ। कार्यमूलक सन्दर्भमा यसको अर्थ सरकारी निकायहरूले आफ्ना कार्ययोजना अनुसार जनताको करबाट सङ्कलित रकम कहाँ, कसरी, र कति प्रभावकारी रूपमा खर्च गरे भन्ने सुनिश्चित गर्नु हो।
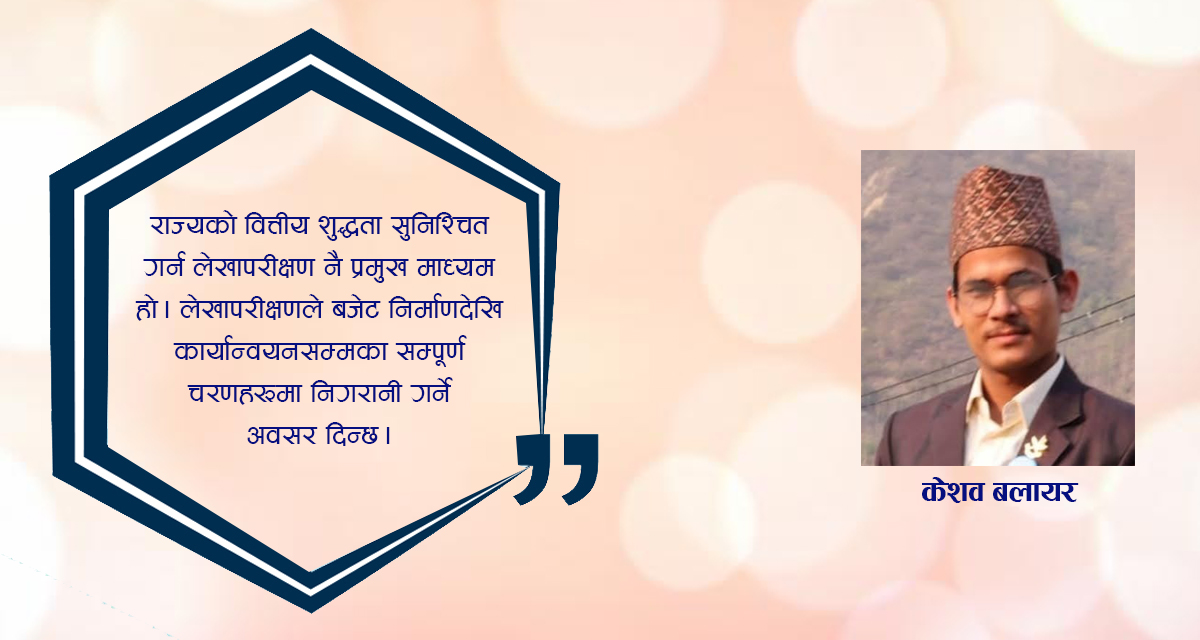
राज्यको वित्तीय शुद्धता सुनिश्चित गर्न लेखापरीक्षण नै प्रमुख माध्यम हो। लेखापरीक्षणले बजेट निर्माणदेखि कार्यान्वयनसम्मका सम्पूर्ण चरणहरूमा निगरानी गर्ने अवसर दिन्छ।
यसले अनियमितता, दुरुपयोग, अपव्यय, र भ्रष्टाचारलाई नियन्त्रण गर्ने दिगो संयन्त्रका रूपमा काम गर्छ। तर महालेखा परीक्षकको प्रतिवेदन अनुसार सार्वजनिक निकायहरूले आफ्नो रकम बिना कुनै रीत र प्रमाण नपुर्याई खर्च गर्ने गरेका छन्।
सार्वजनिक वित्तीय व्यवस्थापन कुनै पनि राज्यको आर्थिक मेरुदण्ड हो। यो प्रणालीले बजेट तयारी, राजस्व संकलन, खर्च व्यवस्थापन, ऋण नियन्त्रण, सम्पत्ति मूल्यांकन, लेखा प्रणाली र प्रतिवेदन (रिपोर्टीङ) सम्मका सम्पूर्ण कार्यहरू समेट्छ। नेपालमा पीइएम प्रणाली सुधारका लागि पछिल्ला वर्षहरूमा सरकारी नीतिहरूले इलेक्ट्रोनिक गभर्नेन्स, इ-प्रोक्योर्मेन्टजस्ता प्रविधिमूलक अभ्यासहरू लागू गरेका छन्।
यस्ता अभ्यासहरूले खर्च र राजस्व व्यवस्थापनलाई पारदर्शी, पछ्याउन सकिने (ट्रेसबल) र उत्तरदायी बनाएका छन्। तथापि, स्थानीय तहहरूमा प्राविधिक जनशक्ति, पर्याप्त लेखा प्रणालीको ज्ञान, र नियमनकारी संरचनाको अभावले गर्दा वित्तीय व्यवस्थापनमा अझै व्यापक सुधार आवश्यक देखिन्छ। यो प्रणालीले पूर्ण रूपमा नेपालभरि काम गर्न सकिरहेको छैन र अझै पनि पुरानै शैलीमा भुक्तानी दिने प्रचलन कायमै छ।
लेखापरीक्षणको अर्को प्रमुख पक्ष वित्तीय उत्तरदायित्व हो। कुनै पनि सार्वजनिक निकायले जनताको करबाट सङ्कलित रकमको सदुपयोग गरेको छ कि छैन भन्ने प्रश्नमा उत्तरदायित्वको अवधारणा अत्यावश्यक हुन्छ।
वित्तीय उत्तरदायित्वको अभाव हुँदा भ्रष्टाचार, अनियमितता र अपारदर्शिता बढ्छ। नेपालमा प्रत्येक निकायले वार्षिक रूपमा आफ्नो लेखा विवरण महालेखा परीक्षकलाई बुझाउनुपर्ने कानुनी व्यवस्था छ।
तर समयमै प्रतिवेदन नबुझाउने, आन्तरिक लेखा प्रणाली कमजोर हुनु, र लेखापरीक्षणका सुझावहरू कार्यान्वयन नगर्नुजस्ता समस्याले उत्तरदायित्व कमजोर बनाएको छ। लेखापरीक्षणले यस्ता कमजोरीहरूलाई तथ्यका साथ उजागर गर्दै सुधारको बाटो देखाउने गर्छ। महालेखाले देखाएको बेरुजु हिसाबकिताबमा कोही पनि व्यक्ति जिम्मेवार बन्न तयार देखिँदैनन्।
राजस्व चुहावट नियन्त्रण पनि लेखापरीक्षणको एक संवेदनशील विषय हो। नेपालको राजस्व प्रणालीमा भन्सार, कर, मूल्य अभिवृद्धि कर, सेवा शुल्क, गैरकर राजस्व लगायतका विभिन्न स्रोतहरू छन्। तर राजस्व चुहावटले राज्यको विकासमा ठूलो बाधा पुर्याउँछ।
राजस्व चुहावट नियन्त्रणका लागि लेखापरीक्षणले स्रोत पहिचान, दस्तावेज प्रमाणीकरण, र राजस्व प्रशासनको आन्तरिक नियन्त्रण प्रणालीको मूल्यांकन गर्नुपर्छ। यसका लागि प्रविधिमूलक प्रणाली जस्तै Integrated Tax System र Customs Automation प्रभावकारी साबित भइरहेका छन्।
तर अझै पनि मानवीय हस्तक्षेप, राजनीतिक दबाब र नीतिगत कमजोरीका कारण राजस्व चुहावट पूर्ण रूपमा रोकिन सकेको छैन। यो नेपालको प्रमुख समस्या नै बनेको छ। राजनीतिक पहुँच र शक्तिका आधारमा प्रायजसो ठूला व्यावसायिक संस्थाहरूले नेपालमा राजस्व नतिर्ने परिपाटी छ।
भ्रष्टाचार नियन्त्रणमा लेखापरीक्षणको योगदान विशेष उल्लेखनीय हुन्छ। नेपालमा अख्तियार दुरुपयोग अनुसन्धान आयोग र महालेखा परीक्षकको कार्यालयले आपसी सहकार्यमा वित्तीय अनियमितताहरू पहिचान गर्दै आएका छन्।
लेखापरीक्षणले तथ्यगत प्रमाणसहित भ्रष्टाचारका घटनाहरू बाहिर ल्याउँछ, जसले कानुनी कारबाहीलाई सहज बनाउँछ। भ्रष्टाचार नियन्त्रणका लागि वित्तीय पारदर्शिता, आन्तरिक नियन्त्रण प्रणाली, र इ-गभर्नेन्सको प्रयोग अत्यावश्यक हुन्छ। दिगो सुशासन प्राप्त गर्न लेखापरीक्षण र पारदर्शिताको संयोजन अपरिहार्य छ।
अर्थतन्त्रको स्थायित्वका लागि पनि लेखापरीक्षण अत्यन्त महत्त्वपूर्ण हुन्छ। कुनै मुलुकको अर्थतन्त्रले स्वस्थ विकास गर्न सरकारी खर्च, लगानी, र ऋणको सन्तुलन कायम राख्नुपर्छ।
लेखापरीक्षणले राज्यको ऋण व्यवस्थापन प्रणाली, खर्च प्राथमिकता, र लगानीको प्रभावकारिताको विश्लेषण गरेर नीति निर्माता र सरकारलाई सन्तुलित अर्थनीति बनाउन सहयोग पुर्याउँछ। आर्थिक अनुशासनबिना दिगो विकास सम्भव हुँदैन। त्यसैले लेखापरीक्षणले अर्थतन्त्रमा स्थायित्व ल्याउने प्रमुख माध्यमका रूपमा काम गर्छ।
सूचना प्रविधिको युगमा लेखापरीक्षण प्रविधिमैत्री हुन जरुरी छ। डिजिटल प्रणालीको प्रयोगले लेखापरीक्षणलाई समयानुकूल, सटीक र कार्यक्षम बनाउँछ। इ-लेखा प्रणाली, ब्लकचेन प्रविधि, डाटा एनालिटिक्स, र आर्टिफिसियल इन्टेलिजेन्सले लेखापरीक्षणको स्वरूप नै परिवर्तन गरिरहेका छन्।
उदाहरणका लागि, Real Time Data Monitoring बाट कुनै पनि खर्च, सम्झौता वा भुक्तानी तत्काल जाँच गर्न सकिन्छ। यसले मानवीय त्रुटि घटाउँछ र अनियमितता रोक्छ। नेपालमा अझै पनि धेरै स्थानीय तहहरू कागजी प्रणालीमा आधारित छन्। त्यसैले डिजिटल लेखा प्रणाली र वित्तीय व्यवस्थापन सफ्टवेयरको विस्तार अति आवश्यक छ।
वातावरणीय लेखापरीक्षण पनि अहिलेको आवश्यकता हो। विश्वभर दिगो विकास लक्ष्य (SDGs) का १७ उद्देश्यहरूमध्ये धेरै उद्देश्यहरू वातावरणीय पक्षसँग सम्बन्धित छन्। वातावरणीय लेखापरीक्षणले सरकारी नीति, आयोजना र खर्चले वातावरणमा पार्ने प्रभावको मूल्यांकन गर्छ।
यसले विकास आयोजना दिगो, हरित र पारिस्थितिक सन्तुलनमा आधारित हुनुपर्छ भन्ने सन्देश दिन्छ। नेपालमा ठूला आयोजनाहरू-जस्तै सडक, जलविद्युत्, वा भवन निर्माण-पर्यावरणीय प्रभाव मूल्यांकन बिना नै अघि बढाउने प्रवृत्ति देखिन्छ। लेखापरीक्षणले यस्ता कमजोरीहरू उजागर गरी नीति सुधारमा योगदान पुर्याउन सक्छ।
ऋण व्यवस्थापन पनि राज्यको वित्तीय स्वास्थ्यसँग प्रत्यक्ष सम्बन्धित विषय हो। नेपालले विदेशी र आन्तरिक ऋण दुवै उठाउँछ। तर ऋणको प्रयोग, सेवा भुक्तानी, र दिगोपनामा ध्यान नदिँदा अर्थतन्त्रमा जोखिम बढ्छ।
लेखापरीक्षणले ऋणको उपयोगिताको मूल्यांकन गर्छ-ऋणले उत्पादक क्षेत्रलाई बलियो बनायो कि मात्र उपभोगतर्फ खर्च भयो भन्ने पक्षको विश्लेषण गर्छ। जिम्मेवार ऋण व्यवस्थापनले दीर्घकालीन विकास सुनिश्चित गर्छ।
विधि विज्ञानको सन्दर्भमा लेखापरीक्षणको कानुनी संरचना अत्यावश्यक हुन्छ। संविधान, लेखा ऐन, लेखापरीक्षण ऐन, स्थानीय सरकार सञ्चालन ऐन आदि कानुनी आधारहरूले लेखापरीक्षणको औपचारिक ढाँचा निर्धारण गर्छन्।
तर कानुनी व्यवस्था मात्र पर्याप्त हुँदैन-कार्यान्वयनको शुद्धता र नियमनको दृढता पनि चाहिन्छ। लेखापरीक्षणको नतिजा कानुनी रूपमा बाध्यकारी हुनुपर्छ ताकि सार्वजनिक निकायहरू उत्तरदायी बनून्।
लैङ्गिक उत्तरदायित्व पनि वित्तीय परिपालनाको महत्त्वपूर्ण आयाम हो। महिलाहरूको आर्थिक सशक्तिकरण, सहभागिता, र सेवाप्रवाहमा समान पहुँच सुनिश्चित गर्न बजेट र खर्च प्रणाली लैङ्गिक दृष्टिले संवेदनशील हुनुपर्छ।
लेखापरीक्षणले यस्ता कार्यक्रमहरूमा खर्चको प्रभावकारिता, नतिजा, र समावेशिता मूल्याङ्कन गर्छ। यसले लैङ्गिक समानता र सामाजिक न्यायको अवधारणा सुदृढ बनाउँछ।
विकास आयोजना र परियोजनाको लेखापरीक्षणले विशेष महत्त्व राख्छ। नेपालमा हरेक वर्ष अरबौँ रुपैयाँका विकास आयोजनाहरू सञ्चालनमा छन्। तर धेरै आयोजना ढिलाइ, अलपत्र वा बजेट ओभररनका कारण प्रभावहीन हुन्छन्।
लेखापरीक्षणले योजना बनाउनेदेखि निष्पादनसम्मको सम्पूर्ण प्रक्रिया विश्लेषण गर्छ-सम्झौता, परामर्शदाता छनोट, ठेक्का, भुक्तानी, र गुणस्तर सबै पक्षबाट। यस्ता परीक्षणहरूले परियोजना व्यवस्थापन सुधार्न र सार्वजनिक धनको सर्वोत्तम उपयोग गर्न सहयोग पुर्याउँछन्।
अन्ततः, लेखापरीक्षण कुनै प्रतिकारात्मक मात्र नभई प्रगतिशील सुधारात्मक माध्यम हो। यसले शासनमा पारदर्शिता, उत्तरदायित्व र विश्वास पुनःस्थापित गर्न मद्दत गर्छ।
सार्वजनिक वित्तीय व्यवस्थापन सुधारका लागि लेखापरीक्षणका सुझावहरू कार्यान्वयन गर्न सरकार, संसद्, र स्थानीय तहले सँगसँगै काम गर्नुपर्छ। नागरिक समाज र सञ्चार माध्यमको भूमिकासमेत महत्त्वपूर्ण हुन्छ-किनकि जनताको निगरानीबिना वित्तीय सुशासन सम्भव हुँदैन।
नेपालले आर्थिक अनुशासन, प्रविधि प्रयोग, र नीतिगत सुधारलाई संस्थागत रूपमा अपनाउन सके वित्तीय परिपालना मात्र सुधारिँदैन, समग्र अर्थतन्त्रमा पारदर्शिता, जवाफदेहिता र दिगोपनाको आधार बलियो बन्छ। लेखापरीक्षण कुनै औपचारिक प्रक्रिया होइन-यो जनताको करको सम्मान गर्ने र भविष्यको शासन प्रणालीलाई उत्तरदायी बनाउने संवैधानिक साधन हो।
(बलायर राष्ट्रिय स्वतन्त्र पार्टी (रास्वपा) का डोटी जिल्ला सभापति हुन्।)
No ads found for this position

Facebook Comment